Inadimplência recorde reforça educação desde a infância
Com 83,7 milhões de brasileiros negativados, especialista defende que hábitos relacionados a planejamento, consumo e crédito sejam desenvolvidos antes do primeiro salário
O Brasil atingiu em junho um novo recorde de inadimplência: 83,7 milhões de brasileiros estavam negativados, segundo o Mapa da Inadimplência e Negociação da Serasa. O número é o maior da série histórica e foi registrado após 18 meses consecutivos de alta. A maior concentração está entre pessoas de 41 a 60 anos, que representam 35,7% dos inadimplentes, seguidas pela faixa de 26 a 40 anos, com 33,3%.
O cenário coloca em evidência um desafio que começa muito antes da primeira dívida: como preparar crianças e adolescentes para tomar decisões financeiras mais conscientes quando chegarem à vida adulta? Para Rodrigo Amorim, gerente de Expansão e educador financeiro da Cooperemb, muitos dos comportamentos que influenciam a relação com o dinheiro são construídos ao longo da vida e podem começar a ser desenvolvidos ainda na infância.
“Muitos adultos chegam à vida profissional sabendo ganhar dinheiro, mas não necessariamente sabendo administrá-lo. Faltam, muitas vezes, conhecimentos básicos sobre planejamento, orçamento, diferenciação entre necessidade e desejo, consumo consciente, formação de reserva financeira e uso responsável do crédito”, afirma.
Segundo o especialista, o problema financeiro nem sempre está relacionado exclusivamente ao nível de renda. A ausência de planejamento e de hábitos financeiros também pode levar ao consumo impulsivo e ao uso inadequado do crédito. “Quando não aprendemos a organizar o dinheiro, é comum que o consumo seja orientado pelo desejo imediato e que o crédito passe a ser utilizado para complementar renda, e não como uma ferramenta planejada”, explica.
O aprendizado começa antes do primeiro salário
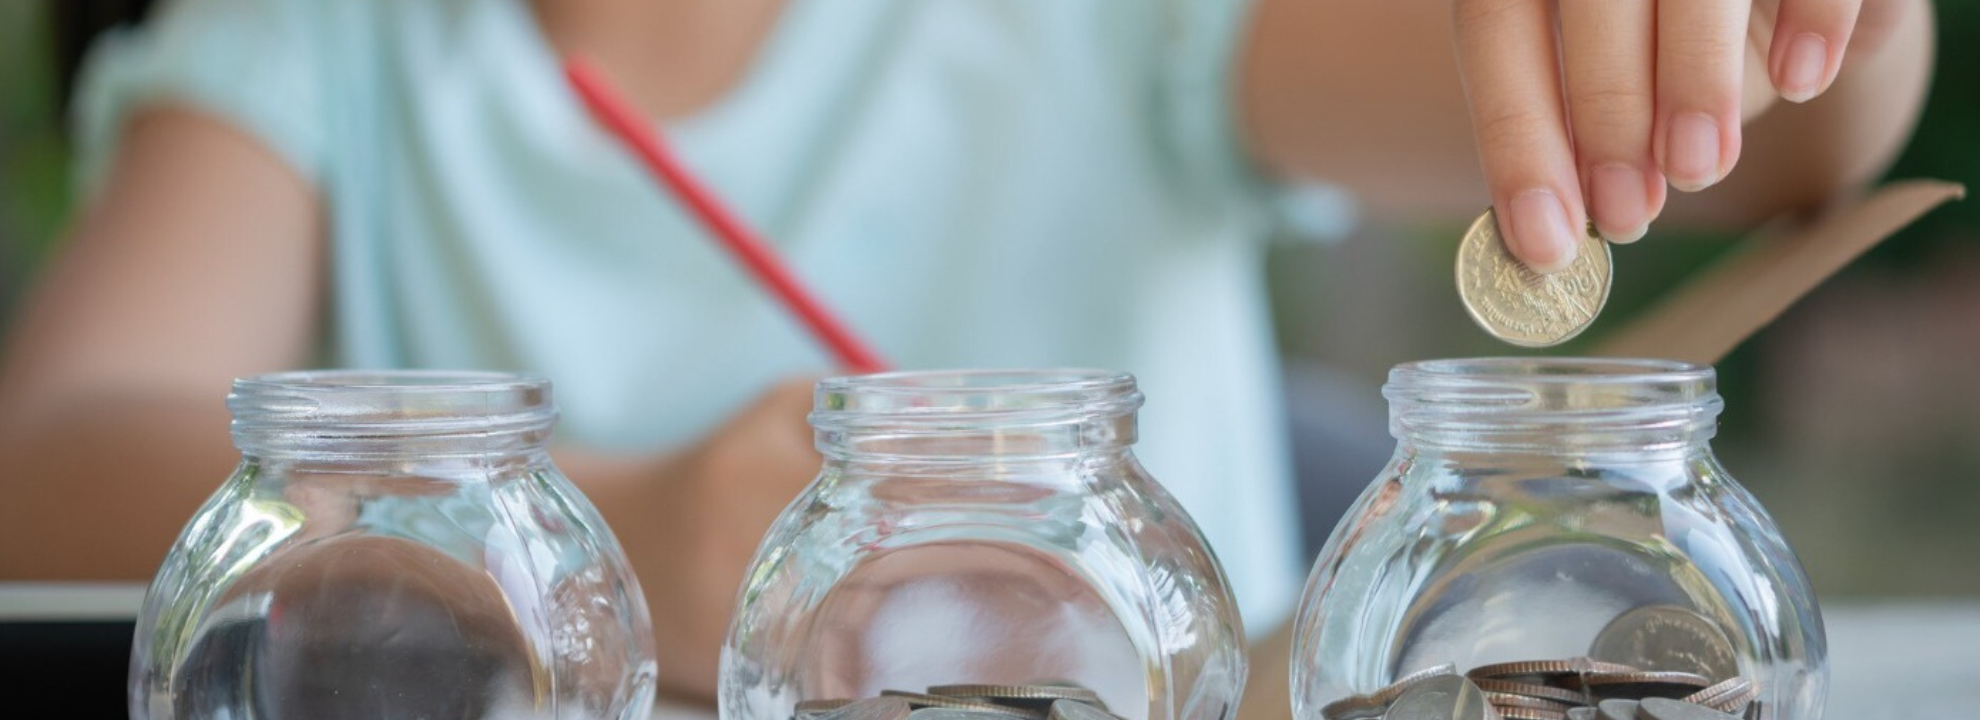
A educação financeira pode ser introduzida de maneira gradual, acompanhando o desenvolvimento da criança. Na infância, conceitos como diferença entre necessidade e desejo, valor das coisas, espera e consumo consciente podem ser trabalhados em situações cotidianas.
Na adolescência, entram questões como planejamento, orçamento, definição de metas, poupança e responsabilidade nas escolhas. Já na vida adulta, esses conceitos se conectam a decisões mais complexas, como uso do crédito, juros, endividamento, investimentos e construção de patrimônio.
Para Amorim, o objetivo não é ensinar crianças a simplesmente guardar dinheiro, mas desenvolver capacidade de escolha. “Educação financeira não é privação; é aprender a fazer escolhas de forma consciente, considerando prioridades e consequências”, afirma.
A família tem papel central nesse processo, principalmente porque as crianças aprendem observando o comportamento dos adultos. Conversar sobre escolhas de consumo, comparar preços, estabelecer metas para adquirir algo desejado ou mostrar como funciona o orçamento doméstico são algumas formas de transformar situações cotidianas em oportunidades de aprendizado.
Crédito não é renda
Um dos conceitos que, segundo o especialista, merece atenção especial durante a formação financeira é a diferença entre renda e crédito. “Crédito não representa aumento de renda. É uma antecipação de recursos que deverá ser paga no futuro e, por isso, precisa estar alinhado à capacidade de pagamento e utilizado de forma planejada, evitando a impulsividade e o consumismo”, explica.
A compreensão desse conceito pode se tornar especialmente importante em uma realidade na qual os meios de pagamento estão cada vez mais digitais. Pix, cartões por aproximação e carteiras digitais tornam o ato de comprar praticamente instantâneo e podem dificultar a percepção sobre quanto dinheiro está sendo efetivamente comprometido. Nesse contexto, ensinar planejamento significa também ajudar crianças e adolescentes a compreender que uma compra digital continua tendo uma consequência financeira real, mesmo quando o dinheiro não é fisicamente retirado da carteira.
Família, escola e instituições também educam
A educação financeira não depende de um único ambiente. Para Amorim, família e escola possuem papéis complementares: enquanto os pais oferecem o primeiro contato da criança com comportamentos financeiros, a escola pode transformar esses conceitos em conhecimento e estimular sua aplicação em diferentes situações.
Instituições financeiras e cooperativas de crédito também podem contribuir para esse processo, especialmente por meio de orientação e iniciativas de educação financeira.
Na Cooperemb, esse trabalho inclui o Programa de Educação Financeira, a Clínica Financeira, palestras, atendimentos consultivos, cursos on-line, conteúdos educativos e ferramentas para organização das finanças pessoais. A experiência da cooperativa no acompanhamento financeiro de trabalhadores e famílias reforça, segundo Amorim, a importância de começar essa conversa antes que os problemas apareçam.
“São hábitos aparentemente simples, mas que podem produzir impactos importantes ao longo da vida: planejar antes de comprar, diferenciar necessidade de desejo, estabelecer prioridades, evitar decisões por impulso, poupar para alcançar objetivos e compreender que toda escolha financeira tem uma consequência”, afirma. Para o especialista, o propósito da educação financeira vai além de ensinar a gastar menos. “Educação financeira não deve ter como objetivo formar pessoas que simplesmente gastam menos. Deve formar pessoas capazes de tomar melhores decisões com o dinheiro que possuem. E esse aprendizado começa muito antes do primeiro salário”, conclui.
Por COOPEREMB


